
Projeto aprovado pela Comissão de Assuntos Econômicos prevê alíquotas entre 8% e 18%, definidas de acordo com o PIB per capita de cada município
A contribuição previdenciária patronal dos municípios poderá deixar de seguir uma alíquota única. A Comissão de Assuntos Econômicos (CAE) do Senado aprovou, em 1º de setembro de 2026, o PLP 51/2021, que estabelece cinco faixas de contribuição para as prefeituras, com percentuais entre 8% e 18%.
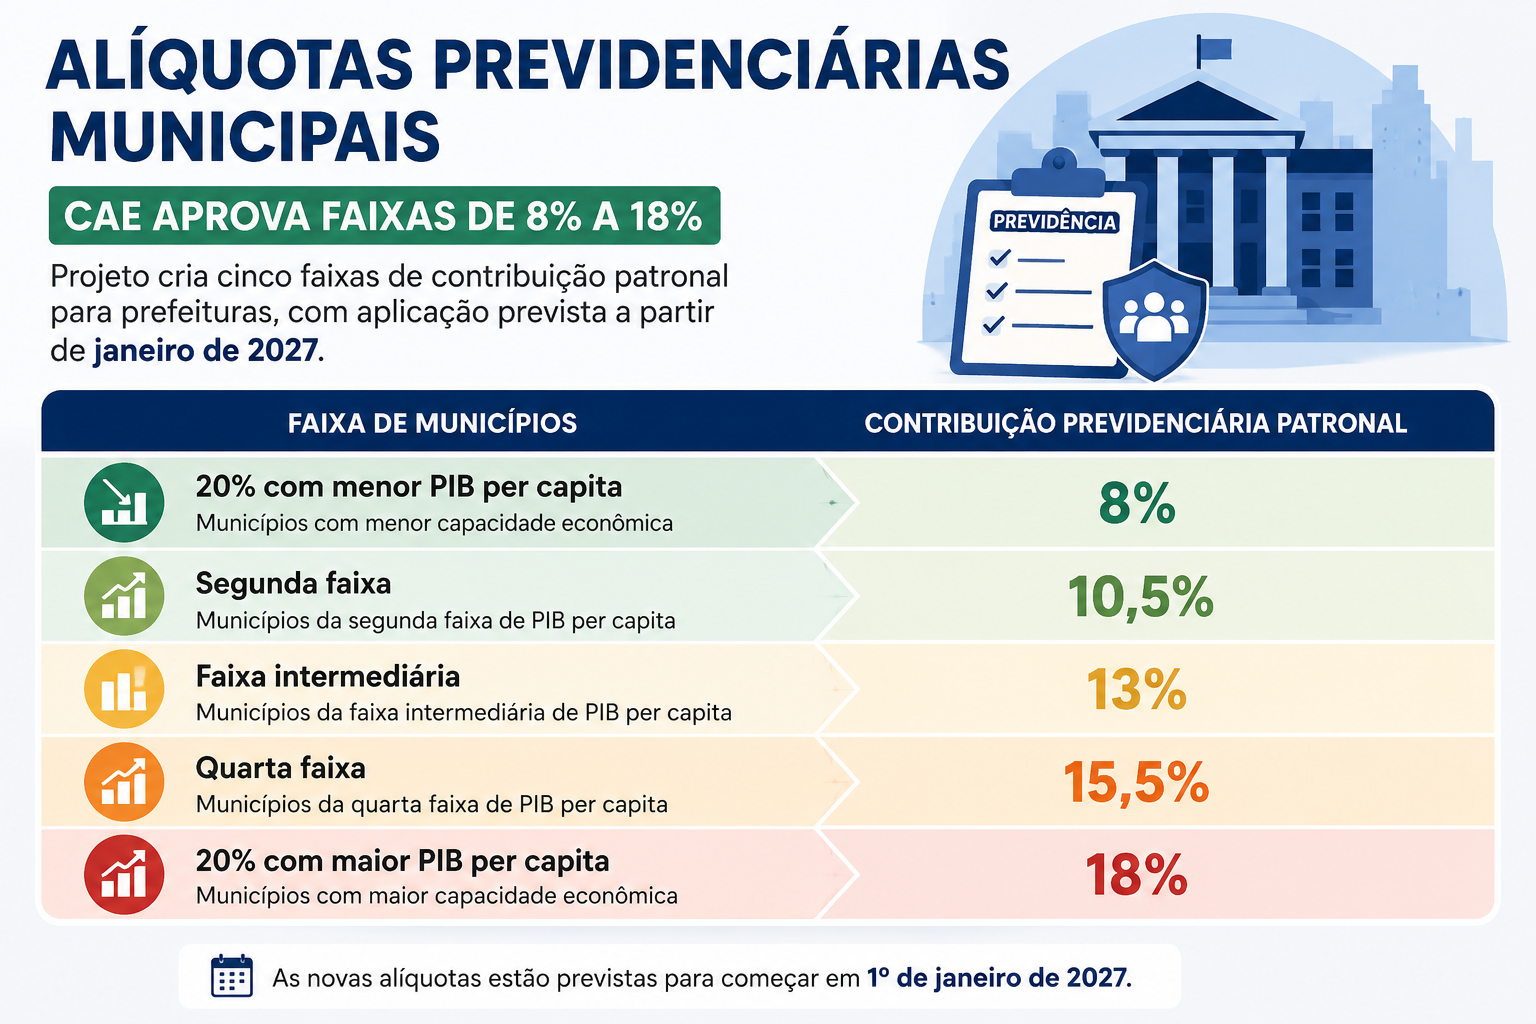
A proposta, conhecida como Simples Municipal, utiliza o PIB per capita como critério para definir a alíquota aplicável a cada município. A previsão é que as novas regras passem a produzir efeitos em 1º de janeiro de 2027, caso o projeto avance nas demais etapas do processo legislativo.
Alíquota será definida pela realidade econômica do município
Pelo texto aprovado na CAE, os municípios serão distribuídos em cinco grupos conforme o PIB per capita, com base em dados do IBGE.
A menor alíquota, de 8%, será destinada aos 20% dos municípios com menor PIB per capita. As faixas intermediárias terão contribuições de 10,5%, 13% e 15,5%.
No outro extremo, os 20% dos municípios com maior PIB per capita ficarão sujeitos à alíquota de 18%.
O Poder Executivo deverá divulgar anualmente a classificação dos municípios utilizada para determinar cada faixa.
Nova sistemática está prevista para 2027
A proposta estabelece a aplicação das novas alíquotas a partir de 1º de janeiro de 2027, período que coincide com o encerramento do regime transitório de desoneração previdenciária dos municípios previsto pela Lei nº 14.973/2024.
A justificativa do projeto considera as diferenças econômicas existentes entre os municípios brasileiros. A adoção de percentuais distintos busca relacionar a contribuição previdenciária à capacidade econômica de cada prefeitura.
Durante a análise na CAE, também foi defendido que a mudança possa contribuir para reduzir a inadimplência previdenciária municipal.
Projeto ainda precisa passar pela CCJ
A aprovação na CAE não encerra a tramitação do PLP 51/2021. O texto seguirá para análise da Comissão de Constituição e Justiça (CCJ) e ainda poderá sofrer alterações durante o processo legislativo.
Está prevista também a realização de uma audiência pública para aprofundar a discussão sobre a proposta.
Entre os pontos levantados durante a votação estão os possíveis impactos da redução das alíquotas para os municípios de menor capacidade econômica sobre o financiamento da Previdência Social.
A preocupação envolve principalmente a compensação dos valores que deixariam de ser arrecadados com a aplicação das menores alíquotas.
O que os municípios devem acompanhar
Caso seja aprovado nas etapas seguintes, o novo modelo modificará a forma de cálculo da contribuição previdenciária patronal municipal e exigirá o acompanhamento anual da classificação baseada no PIB per capita.
Para as administrações municipais, será necessário acompanhar a tramitação do projeto e as futuras regulamentações para identificar a alíquota aplicável e os impactos sobre o planejamento financeiro e previdenciário.
Como o texto ainda está em discussão no Senado, os percentuais e demais regras ainda não podem ser considerados definitivos.
Redação Portal Educação
Fonte: Agência Senado.


