
As microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional que prestam serviços deverão adotar obrigatoriamente a Nota Fiscal de Serviço eletrônica (NFS-e) de padrão nacional a partir de 1º de novembro de 2026. A mudança foi definida pela Resolução CGSN nº 191/2026, publicada em 10 de agosto, que alterou a Resolução CGSN nº 140/2018, principal norma de regulamentação do regime simplificado.
Com a nova regra, a emissão das notas de serviço passará a ocorrer pelo Emissor Nacional da NFS-e, seja diretamente pela internet ou por integração entre os sistemas das empresas e o ambiente nacional.
A alteração impacta especialmente escritórios contábeis, empresas prestadoras de serviços e desenvolvedores de sistemas, já que muitos contribuintes ainda utilizam emissores disponibilizados pelos municípios ou soluções próprias.
Emissão poderá ser feita pela web ou por integração
A partir de novembro, as empresas do Simples Nacional sujeitas à emissão de NFS-e terão duas alternativas de utilização do padrão nacional:
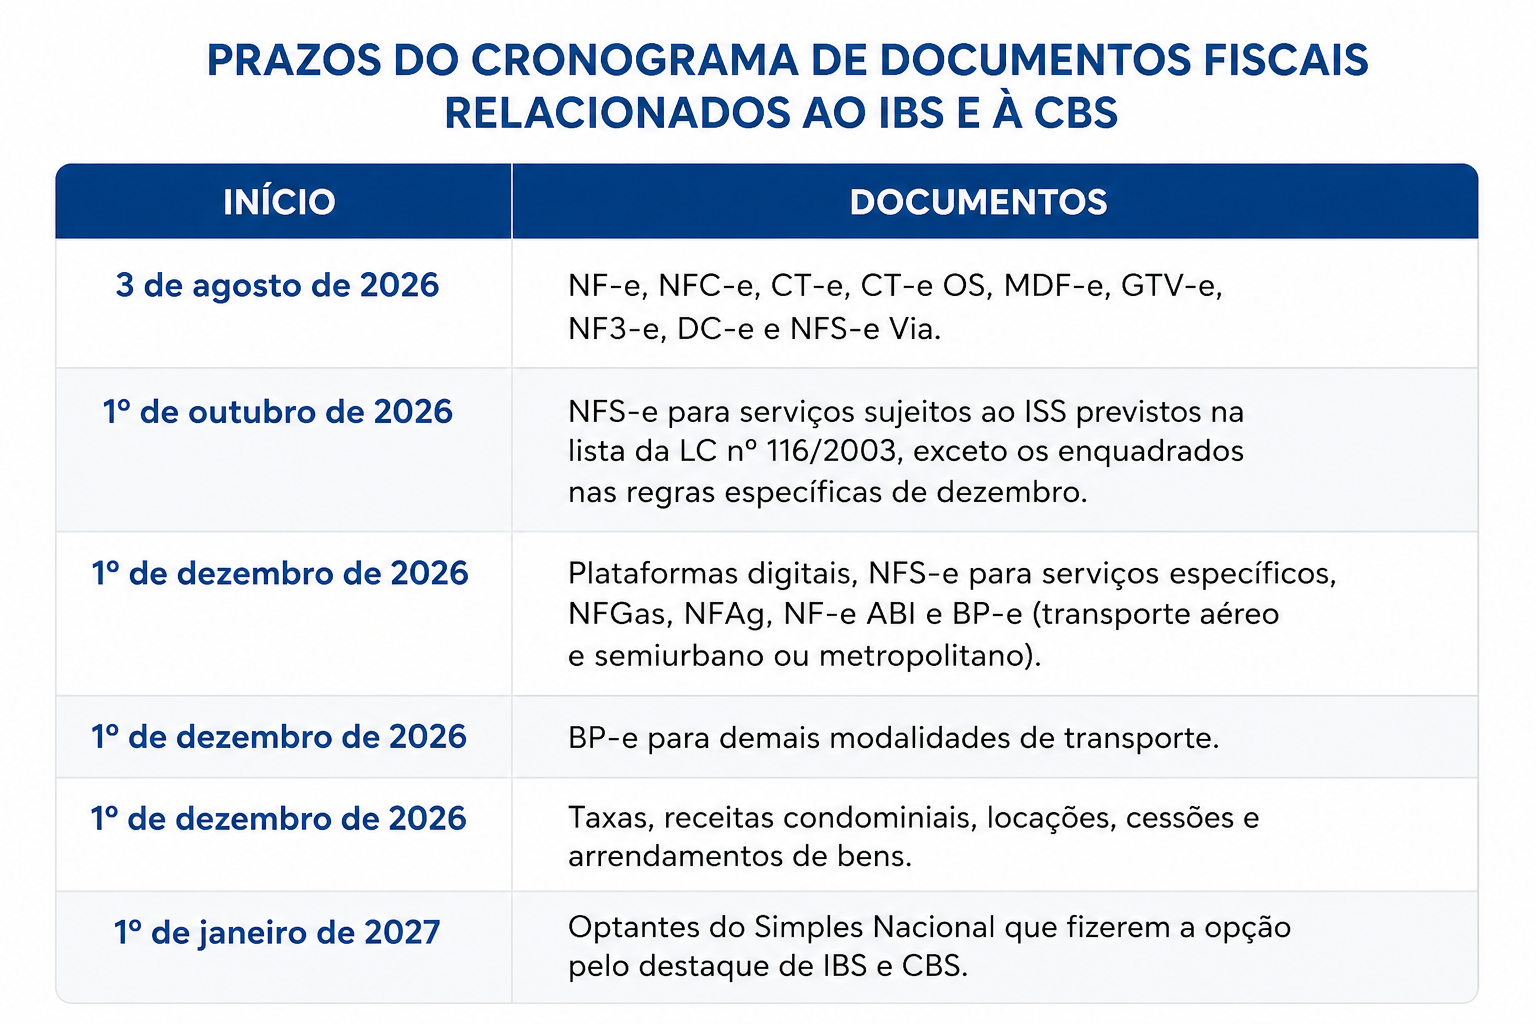
A possibilidade de integração por API é considerada relevante para empresas que utilizam ERPs e sistemas de gestão integrados, permitindo automatização da emissão e do compartilhamento das informações fiscais.
Empresas com opção pelo Simples pendente também entram na regra
A resolução trouxe um ponto importante para situações em que a opção pelo Simples Nacional ainda está em análise administrativa ou judicial.
Nesses casos, a empresa deverá utilizar o Emissor Nacional da NFS-e na condição de “optante pendente”, desde o início do período que poderá ser alcançado pela futura inclusão no regime.
A obrigação se aplica mesmo que ainda não exista decisão definitiva sobre o enquadramento da empresa no Simples Nacional.
Operações sujeitas apenas ao ICMS ficam fora da obrigatoriedade
A norma deixa claro que a NFS-e de padrão nacional não será utilizada em operações sujeitas exclusivamente ao ICMS.
Isso significa que a obrigatoriedade alcança apenas as prestações de serviços abrangidas pelas regras da NFS-e, permanecendo os documentos fiscais próprios para operações exclusivamente estaduais.
Documento terá validade em todo o território nacional
Outro ponto relevante é que a resolução estabelece expressamente que a NFS-e de padrão nacional terá validade em todo o Brasil.
O objetivo é reduzir a fragmentação histórica da emissão de notas de serviço, marcada por diferentes sistemas, layouts e procedimentos adotados pelos municípios.
Segundo a norma, o documento será suficiente para fundamentar e constituir o crédito tributário correspondente.
Municípios e demais entes terão acesso compartilhado
As informações geradas no padrão nacional serão compartilhadas em ambiente integrado.
Municípios: acesso pelo Painel Municipal da NFS-e.
Demais entes federativos: acesso por ambiente compartilhado de dados, observados os requisitos de segurança definidos para o sistema.
Mudança também atinge regras do MEI
A Resolução CGSN nº 191/2026 também alterou o artigo 79 da Resolução nº 140/2018, prevendo a possibilidade de exigência de documento fiscal eletrônico quando houver previsão em norma específica.
Embora a resolução não tenha criado um novo prazo específico para o MEI nesse dispositivo, o tema passa a exigir atenção dos profissionais contábeis que atendem microempreendedores.
Resolução anterior foi revogada
A nova norma revogou integralmente a Resolução CGSN nº 189/2026.
- Revogação da Resolução 189: efeito imediato.
- Novas regras operacionais da NFS-e nacional: efeito em 1º de novembro de 2026.
- O que empresas e escritórios devem revisar até novembro
- Com o prazo de adaptação em andamento, a recomendação é que empresas e contadores façam um mapeamento prévio das operações.
Pontos que merecem atenção:
- Clientes do Simples Nacional que prestam serviços sujeitos à NFS-e.
- Sistema atualmente utilizado para emissão.
- Definição entre emissão web ou integração por API.
- Compatibilidade do ERP com o padrão nacional.
- Empresas com opção pelo Simples pendente.
- Procedimentos internos que precisarão ser alterados antes da entrada em vigor.
A publicação da Resolução CGSN nº 191/2026 coloca 1º de novembro de 2026 como uma das datas mais importantes do calendário de adaptação das micro e pequenas empresas à padronização nacional da emissão de notas fiscais de serviços.
Redação Portal Educação – com informações do Comitê Gestor do Simples Nacional.


