
A Receita Federal e o Comitê Gestor do IBS (CGIBS) devem publicar, até o fim de agosto, um programa de conformidade voltado à emissão de documentos fiscais eletrônicos durante a fase de transição da reforma tributária. A iniciativa foi prevista no Ato Conjunto RFB/CGIBS nº 4/2026, que também estabeleceu um calendário escalonado para a obrigatoriedade das novas informações relacionadas ao IBS e à CBS nos documentos fiscais.
O programa deverá disciplinar procedimentos aplicáveis ao ano de 2026, período em que empresas, contadores, desenvolvedores de sistemas e administrações tributárias estão realizando adaptações operacionais ao novo modelo de tributação sobre o consumo.
Nova etapa da regulamentação
O ato conjunto foi publicado em 31 de julho de 2026 e determinou que outro ato normativo seja editado em até 30 dias para instituir formalmente o programa de conformidade.
A medida faz parte da regulamentação infralegal da reforma tributária e busca orientar a emissão de documentos fiscais eletrônicos durante a implantação do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços).
Na prática, as empresas precisarão observar não apenas as regras de apuração dos novos tributos, mas também os prazos de adequação dos sistemas emissores e dos documentos fiscais utilizados nas operações.
Documentos que já entraram no cronograma
Desde 3 de agosto de 2026, passaram a integrar o cronograma de obrigatoriedade:
- NF-e (modelo 55)
- NFC-e (modelo 65)
- CT-e (modelo 57)
- CT-e OS (modelo 67)
- MDF-e (modelo 58)
- GTV-e (modelo 64)
- NF3-e (modelo 66)
- DC-e (modelo 99)
- NFS-e Via
Esses documentos já devem observar as especificações técnicas relacionadas à reforma tributária conforme o cronograma nacional.
NFS-e terá datas diferentes conforme a operação
A Nota Fiscal de Serviço eletrônica não possui uma única data de obrigatoriedade. O início varia conforme o tipo de serviço prestado.
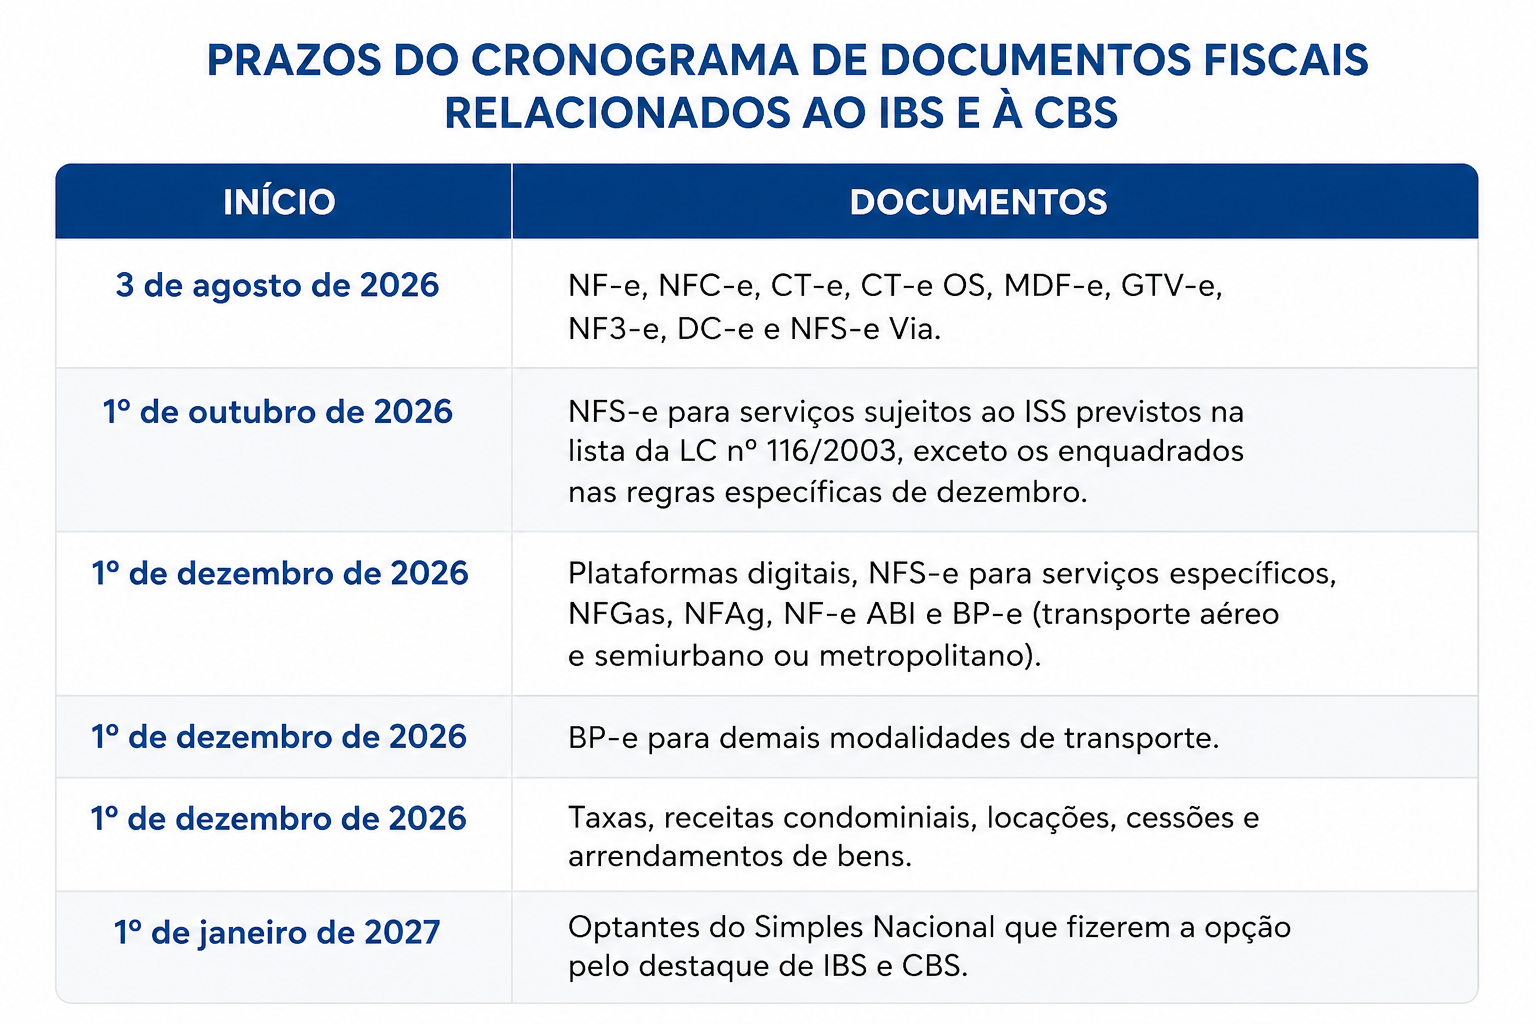
A diferenciação exige que cada empresa identifique corretamente o enquadramento de suas operações para definir a data de adequação.
Simples Nacional terá regra própria
Os contribuintes optantes pelo Simples Nacional terão início de obrigatoriedade em 1º de janeiro de 2027 para os documentos fiscais abrangidos pelo ato conjunto.
A mesma data vale para:
- NF-e com operações sujeitas à tributação monofásica;
- Importações vinculadas à Duimp;
- Demais hipóteses específicas previstas no cronograma.
DeRE será implantada em etapas
A Declaração de Regimes Específicos (DeRE) também terá implantação escalonada:
- 1º de outubro de 2026: eventos de tabela do contribuinte.
- 15 de novembro de 2026: eventos periódicos mensais (balancete, aplicações financeiras, deduções e demais informações do período).
- 1º de janeiro de 2027: demais eventos da declaração.
A primeira entrega periódica deverá conter informações referentes a outubro de 2026.
Empresas devem acompanhar a regulamentação
O novo cronograma distribui as obrigações entre agosto, outubro e dezembro de 2026 e janeiro de 2027, dependendo do documento fiscal, da operação realizada e do enquadramento do contribuinte.
Para escritórios contábeis e empresas de tecnologia, os próximos meses serão decisivos para:
- revisar parametrizações fiscais;
- atualizar sistemas emissores;
- testar os novos campos de IBS e CBS;
- adequar processos de emissão e escrituração.
Enquanto o programa de conformidade não é publicado, o Ato Conjunto RFB/CGIBS nº 4/2026 permanece como a principal referência para o calendário de implantação dos documentos fiscais da reforma tributária.
Redação Portal Educação – com informações da Receita Federal e do Comitê Gestor do IBS.


