
Acordo permite descontos de até 65% e prevê possibilidade de utilização de créditos fiscais para parte do saldo
A Receita Federal e a Procuradoria-Geral da Fazenda Nacional (PGFN) abriram uma nova possibilidade de regularização para contribuintes envolvidos em discussões sobre a incidência do Imposto sobre a Renda Retido na Fonte (IRRF) sobre ganhos de capital e outros rendimentos de investidores não residentes no Brasil.
A medida foi estabelecida pelo Edital de Transação Conjunto PGFN/RFB nº 4/2026 e alcança débitos que estejam sendo discutidos na esfera administrativa ou judicial, estejam ou não inscritos em dívida ativa.
Quem pode aderir à transação
Podem participar contribuintes que tenham débitos relacionados à controvérsia sobre a cobrança do IRRF envolvendo investidores não residentes, desde que exista, na data da adesão, uma discussão administrativa ou judicial ainda sem julgamento definitivo.
As multas vinculadas aos débitos, inclusive as qualificadas, também podem ser incluídas na negociação e estarão sujeitas aos mesmos percentuais de desconto aplicáveis ao débito principal.
O prazo para adesão termina às 19h do dia 29 de dezembro de 2026, considerando o horário de Brasília.
Desconto varia conforme o número de parcelas
As condições de pagamento foram estruturadas de acordo com o prazo escolhido pelo contribuinte:
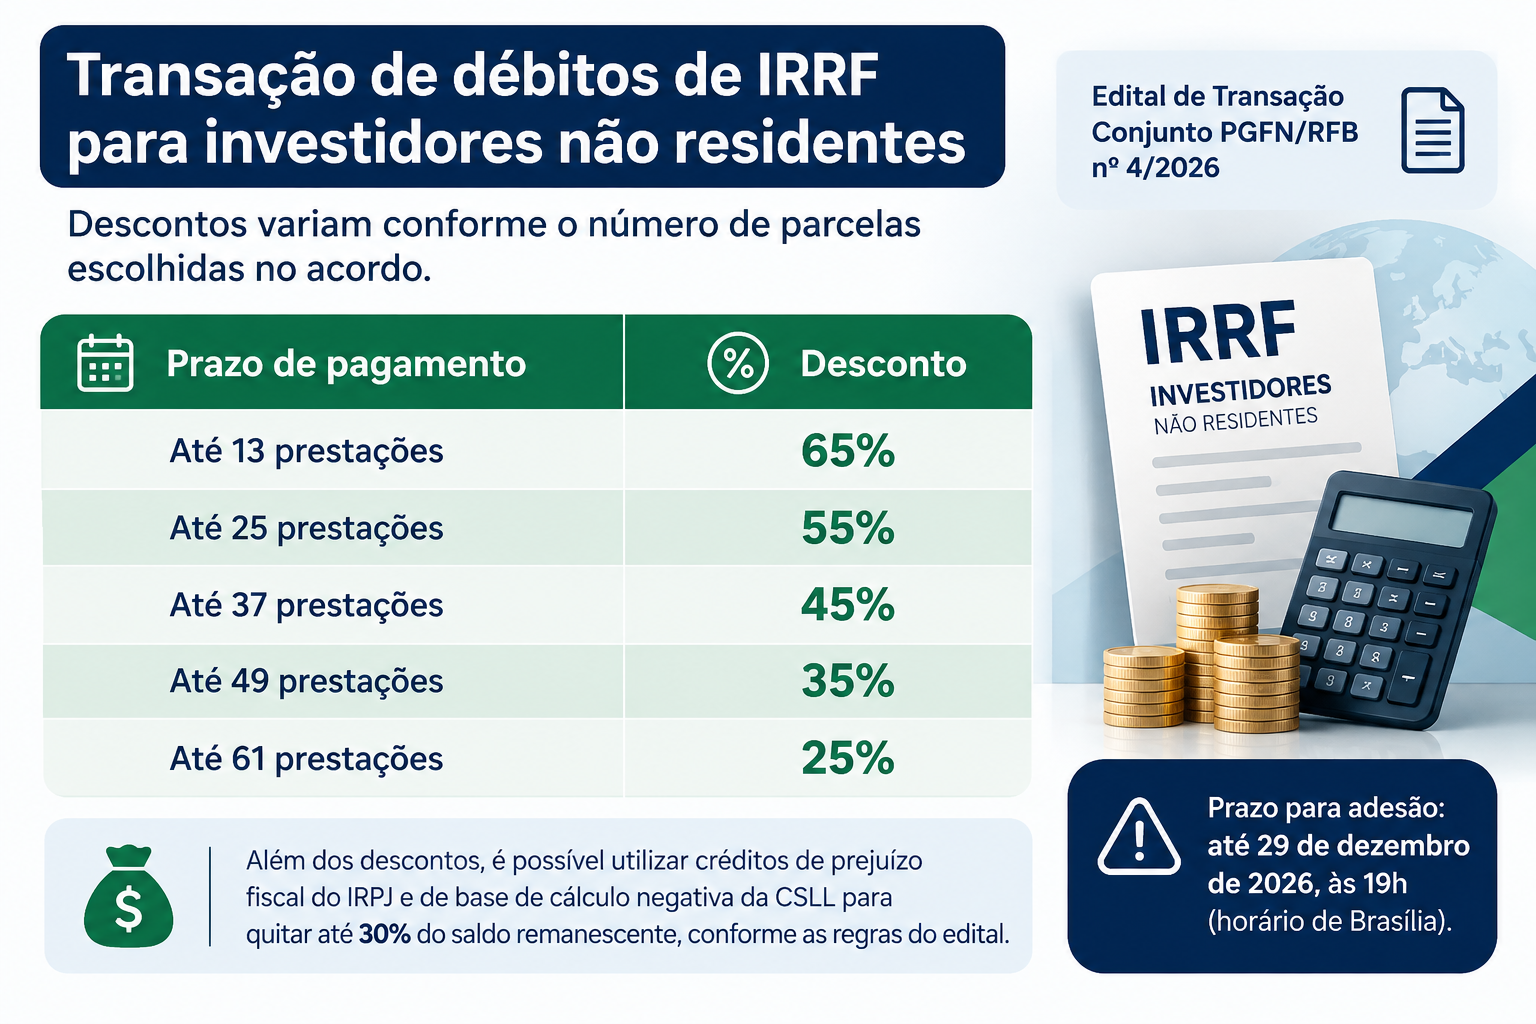
Além dos descontos, o edital permite, observadas as condições estabelecidas, utilizar créditos de prejuízo fiscal do IRPJ e de base de cálculo negativa da CSLL para quitar até 30% do saldo remanescente depois da aplicação dos descontos.
Para débitos constituídos conforme a Portaria RFB nº 568/2025, existem regras e percentuais específicos de desconto.
Onde fazer a adesão
O procedimento depende da situação do débito.
Para valores administrados diretamente pela Receita Federal, a adesão deve ser realizada pelo Portal de Serviços da Receita Federal (e-CAC), mediante abertura de processo digital.
Já os débitos inscritos em Dívida Ativa da União devem ser negociados pelo REGULARIZE, plataforma da PGFN.
Antes de aderir, o contribuinte precisa considerar os efeitos jurídicos do acordo. A transação implica confissão irrevogável e irretratável dos débitos, além da desistência de impugnações e recursos administrativos e da renúncia às teses jurídicas relacionadas aos valores negociados.
Quando houver ação judicial sobre os débitos incluídos, também será necessário desistir das ações correspondentes. O acordo não permite solicitar posteriormente restituição ou compensação de valores que já tenham sido pagos ou parcelados.
O que o contador precisa observar
Para empresas que se enquadram nas condições do edital, a decisão pela adesão exige uma análise conjunta do valor atualizado dos débitos, processos administrativos e judiciais existentes, multas envolvidas, possibilidade de utilização de créditos fiscais e impacto do prazo de parcelamento.
Também é importante verificar a situação de cada débito antes da negociação, principalmente para definir se o procedimento será realizado no ambiente da Receita Federal ou no REGULARIZE.
A adesão deve ser tratada como uma decisão tributária e jurídica, já que o acordo encerra a discussão relacionada aos débitos incluídos na transação.
Redação Portal Educação
Fonte: Receita Federal do Brasil.


