
Empresas interessadas em ingressar no regime deverão solicitar a opção entre 1º e 30 de setembro de 2026; período também será importante para decisões relacionadas ao IBS e à CBS
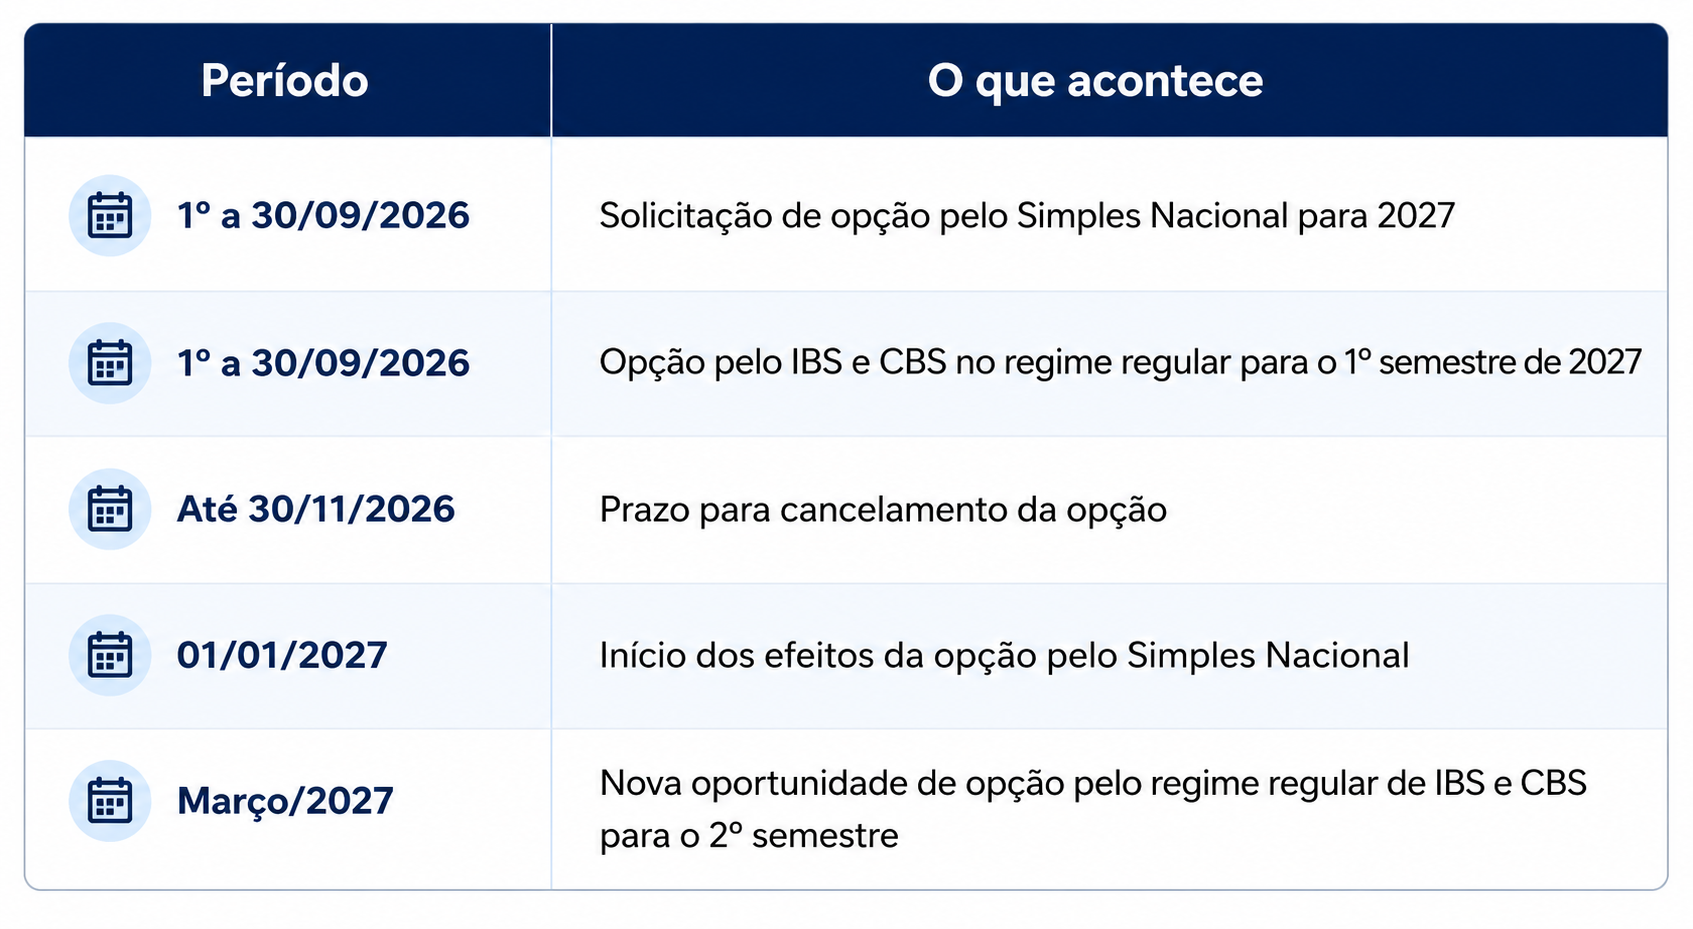
A opção pelo Simples Nacional para o ano-calendário de 2027 terá um calendário diferente. Empresas que atualmente não estão no regime e pretendem ingressar a partir do próximo ano deverão apresentar a solicitação entre 1º e 30 de setembro de 2026.
A mudança está relacionada à adaptação do Simples Nacional à Reforma Tributária do Consumo e às novas regras envolvendo o IBS e a CBS. Apesar da antecipação do pedido, o enquadramento, se aprovado, produzirá efeitos somente a partir de 1º de janeiro de 2027.
Pedido deverá ser feito em setembro
Tradicionalmente, empresas em atividade que desejavam ingressar no Simples Nacional realizavam a solicitação durante o mês de janeiro. Para 2027, entretanto, o calendário foi antecipado.
Assim, empresas que não são optantes e desejam ingressar no regime no próximo ano deverão realizar o pedido durante todo o mês de setembro de 2026.
A solicitação será realizada pelo Portal do Simples Nacional. A antecipação permite que eventuais pendências sejam identificadas e tratadas antes do início do novo ano.
Pedido poderá ser cancelado até 30 de novembro
Quem fizer a solicitação em setembro ainda terá prazo para reconsiderar a decisão.
O pedido poderá ser cancelado até 30 de novembro de 2026. Depois dessa data, a solicitação seguirá os procedimentos previstos para análise e deferimento.
Essa possibilidade permite que empresas e contadores antecipem a solicitação enquanto ainda avaliam o enquadramento e os impactos tributários para 2027.
Pendências fiscais precisam ser verificadas
A existência de débitos ou outras pendências fiscais e cadastrais pode impedir a opção pelo Simples Nacional.
Por isso, antes de realizar o pedido, é importante verificar a situação da empresa perante os diferentes órgãos e identificar possíveis impedimentos ao enquadramento.
Conforme as orientações apresentadas, dependendo da situação, a regularização poderá ocorrer até o encerramento do período de opção ou em até 30 dias após o indeferimento.
Para os escritórios contábeis, antecipar essa análise pode evitar que o cliente descubra uma pendência somente durante o processo de opção.
Setembro também será importante para IBS e CBS
Além da opção pelo Simples Nacional, setembro terá outra decisão relevante para as empresas em relação à Reforma Tributária.
Entre 1º e 30 de setembro de 2026, as empresas poderão optar por recolher IBS e CBS pelo regime regular, separadamente do Simples Nacional, com efeitos para o primeiro semestre de 2027.
Caso não façam essa opção, os dois tributos permanecerão dentro da sistemática do Simples Nacional, sendo recolhidos por meio do DAS.
Haverá ainda uma nova janela de opção em março de 2027, com efeitos para o segundo semestre do ano.
Empresas que iniciarem atividade no fim de 2026 terão regra específica
Empresas que começarem suas atividades entre 1º de outubro e 31 de dezembro de 2026 terão um tratamento específico.
Nesse caso, a opção realizada no momento da inscrição no CNPJ poderá produzir efeitos tanto para o período restante de 2026 quanto para o ano de 2027.
Essas empresas também poderão definir a forma de recolhimento do IBS e da CBS para 2027. Caso não queiram permanecer no Simples Nacional no ano seguinte, poderão comunicar a exclusão por opção até o último dia de 2026.
O que os contadores devem antecipar?
A mudança faz de setembro um mês estratégico para o planejamento tributário das empresas que pretendem ingressar no Simples Nacional em 2027.
Antes do período de opção, é importante revisar:
- situação fiscal e cadastral da empresa;
- existência de débitos ou pendências;
- possibilidade de enquadramento no Simples Nacional;
- impactos da permanência no regime;
- opção de recolhimento do IBS e da CBS pelo regime regular;
- possíveis efeitos da escolha sobre a geração e o aproveitamento de créditos tributários.
Para os escritórios contábeis, a antecipação do calendário significa também antecipar a análise da carteira de clientes, evitando concentrar essas decisões apenas no início de 2027.
Fique atento às datas
Atenção: o MEI segue regras próprias e não é abrangido por essa alteração do calendário de opção apresentada para as demais empresas do Simples Nacional.
Para quem pretende ingressar no regime em 2027, a recomendação é simples: não deixe a análise para janeiro. Setembro passa a ser uma data-chave no planejamento tributário.
Redação Portal Educação - com informações Portal Contábeis


