
Novo calendário antecipa para setembro o período de solicitação e inclui orientações sobre pendências, empresas excluídas e IBS e CBS
A Receita Federal divulgou o Roteiro da Opção pelo Simples Nacional para o ano de 2027, reunindo orientações para empresas que pretendem ingressar ou retornar ao regime diante das mudanças relacionadas à Reforma Tributária do Consumo.
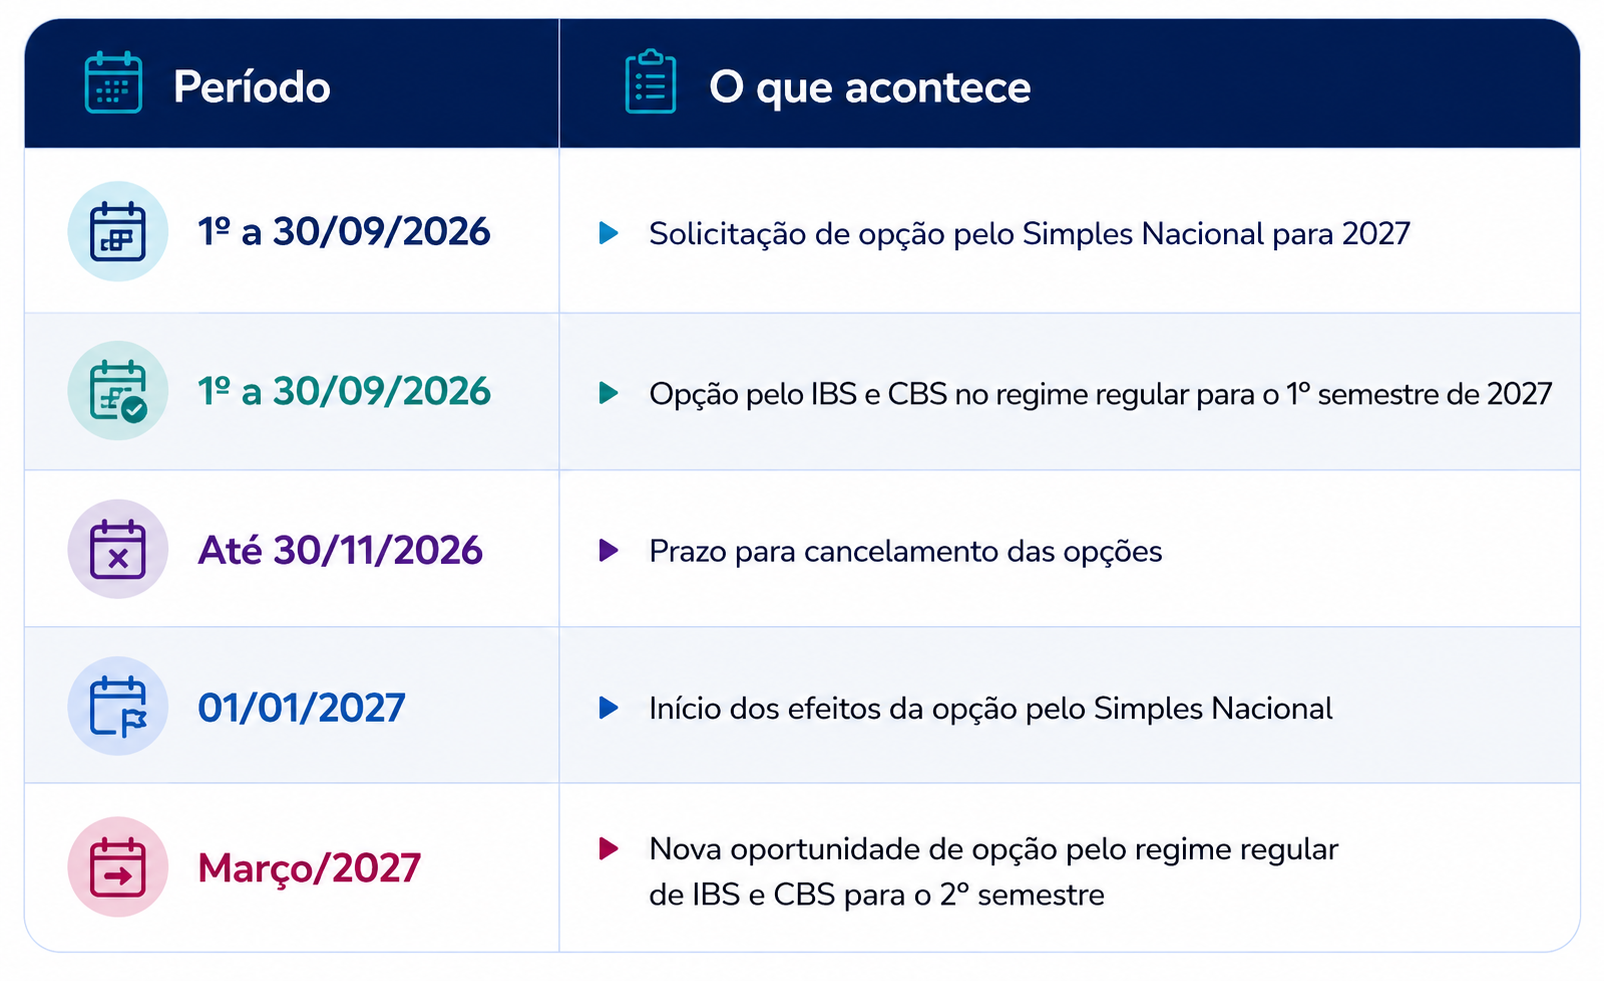
A principal alteração está no calendário. Para 2027, as empresas que desejarem ingressar no Simples Nacional deverão solicitar a opção entre 1º e 30 de setembro de 2026. O pedido, se deferido, produzirá efeitos a partir de 1º de janeiro de 2027.
O novo cronograma exige que empresários e profissionais da contabilidade antecipem a análise da situação fiscal e cadastral das empresas que pretendem optar pelo regime.
Opção pelo Simples será feita em setembro
Tradicionalmente, as empresas em atividade que desejavam ingressar no Simples Nacional realizavam a solicitação no mês de janeiro. Para 2027, porém, o procedimento foi antecipado.
A empresa que não é optante e pretende ingressar no regime deverá apresentar o pedido durante o período de 1º a 30 de setembro de 2026.
A solicitação poderá ser cancelada até 30 de novembro de 2026. Caso seja deferida, a opção passará a produzir efeitos em 1º de janeiro de 2027.
A mudança torna setembro um período importante para o planejamento tributário das empresas e para a organização da rotina dos escritórios contábeis.
Pendências precisam ser verificadas antes da solicitação
Para optar pelo Simples Nacional, a empresa precisa atender aos requisitos estabelecidos pela legislação e não possuir impedimentos que inviabilizem o ingresso no regime.
Por isso, o roteiro reforça a importância de verificar antecipadamente a existência de pendências fiscais, cadastrais ou outras irregularidades.
Com o prazo antecipado, empresas que anteriormente aguardavam janeiro para realizar essa análise precisarão iniciar a preparação ainda em 2026.
A regularização das pendências passa a ser uma etapa importante do planejamento para quem pretende solicitar o enquadramento.
Empresas excluídas também devem observar os prazos
O roteiro da Receita Federal também contempla situações envolvendo empresas que foram excluídas do Simples Nacional.
Nos casos em que a exclusão produzir efeitos em 2027, a empresa deverá observar os procedimentos e prazos estabelecidos para solicitar uma nova opção, desde que tenha direito ao reenquadramento.
Assim, além das empresas que nunca fizeram parte do regime, o novo calendário também deve ser considerado por contribuintes que pretendem retornar ao Simples Nacional.
IBS e CBS também fazem parte das decisões de setembro
O período de setembro terá ainda outra decisão relevante para as empresas.
As empresas optantes pelo Simples Nacional poderão avaliar se desejam manter o IBS e a CBS dentro da sistemática do regime ou optar pelo recolhimento desses tributos pelo regime regular.
Para o primeiro semestre de 2027, a opção pelo regime regular deverá ser realizada entre 1º e 30 de setembro de 2026, com possibilidade de cancelamento até 30 de novembro.
Caso não seja feita a opção pelo regime regular, o IBS e a CBS permanecerão inicialmente na sistemática prevista para o Simples Nacional.
Haverá ainda uma nova oportunidade de opção em março de 2027, com efeitos a partir de 1º de julho, para o segundo semestre do ano.
Empresas em início de atividade terão regras específicas
O roteiro também apresenta orientações para empresas em início de atividade.
Nesses casos, é necessário observar a data de inscrição no CNPJ e o momento em que a empresa realiza a opção pelo regime. As regras podem variar conforme o período em que a atividade é iniciada e a inscrição é realizada.
Por isso, empresas abertas próximas ao período de transição exigem atenção especial dos profissionais responsáveis pelo processo de constituição e regularização.
Confira os principais prazos
O que empresas e contadores devem fazer agora?
Com a antecipação do calendário, o ideal é não deixar a análise para setembro. Empresas e escritórios contábeis podem começar a organizar a preparação considerando:
- Verificar se a empresa atende aos requisitos para ingressar ou retornar ao Simples Nacional;
- Levantar eventuais débitos e pendências fiscais ou cadastrais;
- Planejar a regularização das pendências identificadas;
- Acompanhar o período de opção de 1º a 30 de setembro;
- Avaliar a opção pelo regime regular de IBS e CBS;
- Identificar empresas excluídas que possam solicitar novo enquadramento;
- Observar as regras específicas aplicáveis às empresas em início de atividade.
A antecipação do calendário faz de setembro de 2026 um período estratégico para as empresas que pretendem estar no Simples Nacional em 2027. Além da própria opção pelo regime, será necessário avaliar como a empresa pretende tratar o IBS e a CBS no primeiro semestre do próximo ano.
Fonte: Receita Federal
Redação: Portal Educação


